Travailler à distance depuis le Maroc : le guide complet pour préparer son projet
Un ordinateur permet de garder ses clients ou son emploi à plusieurs milliers de kilomètres. Il ne suffit pourtant pas à déplacer une vie professionnelle. Entre quelques semaines auprès de sa famille et une installation durable, travailler depuis le Maroc engage des choix de statut, de logement, de protection sociale et d’organisation. Comprendre ces différences permet de construire un projet qui tient au-delà de la réservation du billet.
Le Maroc n’a pas toujours la même place dans ce projet. Pour certains, il est un pays à découvrir ; pour d’autres, un lieu de retour, des liens familiaux ou une ville où imaginer la suite. Le travail à distance ouvre la possibilité de prolonger un séjour sans interrompre toute activité. Mais une semaine de vacances et une semaine de réunions n’utilisent pas le même logement, le même temps ni les mêmes ressources.
La première décision concerne donc ce que l’on vient faire. Un salarié autorisé à télétravailler temporairement, un indépendant qui conserve des clients étrangers et un entrepreneur qui dirige une société depuis le Maroc ne rencontrent pas exactement les mêmes obligations. La nationalité compte pour le séjour. Elle ne règle pas, à elle seule, la fiscalité ou la sécurité sociale.
Ce guide suit le projet dans cet ordre : définir sa durée et son cadre professionnel, comprendre les règles applicables, puis organiser un quotidien de travail. Les repères administratifs sont vérifiés au 14 octobre 2026. Les exemples français sont explicitement situés ; un départ depuis la Belgique, les Pays-Bas, l’Espagne ou un autre pays demande de consulter les règles et accords correspondants.
Un séjour temporaire ou une nouvelle base de vie
Deux semaines de télétravail pendant un séjour familial peuvent sembler proches de trois mois dans une location meublée. Une installation sans date de retour change pourtant l’ensemble du projet : lieu de vie habituel, contrats, assurances, comptes et organisation professionnelle. La durée annoncée doit correspondre à ce que l’on prévoit réellement, avec les jours travaillés et les jours de congé clairement distingués.
Pour un salarié, l’accord écrit de l’employeur est un point de départ. Il doit préciser le pays, la période, le lieu de travail envisagé, les horaires et les conditions d’accès aux outils. Une autorisation générale de télétravail à domicile ne permet pas de déduire que tous les pays sont acceptés. L’entreprise peut devoir examiner les conséquences sociales, fiscales et contractuelles de la présence de son salarié à l’étranger.
L’indépendant dispose d’une autre liberté, mais reste engagé envers ses clients. Certains contrats limitent l’accès aux données ou imposent des conditions de confidentialité. Préparer le déplacement signifie vérifier que la prestation pourra être exécutée depuis le Maroc, avec le bon cadre de facturation et les moyens nécessaires. Pour un dirigeant, il faut aussi examiner où la société est effectivement administrée et si sa présence crée des obligations locales.
Un projet précis tient dans quelques informations : statut professionnel, nationalité, pays de départ, durée, clients ou employeur et adresse de travail. Ce sont elles qui permettent aux interlocuteurs compétents de répondre. La seule formule « je travaille sur internet » ne décrit ni une situation juridique ni une activité économique.
Entrer au Maroc et y travailler sont deux questions différentes.
Les conditions d’entrée dépendent de la nationalité et du motif du séjour. France Diplomatie indique, pour les voyageurs français concernés, un séjour de 90 jours et des démarches de prolongation auprès des autorités marocaines. Les indications britanniques distinguent également le séjour touristique des autres motifs. [1, 2] Ces possibilités d’entrée ne constituent pas une autorisation générale de travailler à distance.
La situation d’un Marocain résidant à l’étranger diffère de celle d’un ressortissant étranger pour le droit de séjour. Pour les étrangers, le motif déclaré, la durée et l’activité doivent être présentés au consulat du Maroc et, lorsque nécessaire, au service local compétent. Une prolongation n’est pas un droit automatique ; elle doit être demandée dans les conditions applicables avant que le séjour devienne irrégulier.
Le recrutement d’un salarié étranger par une entreprise au Maroc relève d’un cadre spécifique d’autorisation du contrat, notamment via TAECHIR. [3] Ce parcours ne doit pas être appliqué mécaniquement à toute personne conservant un employeur à l’étranger. Le cas du télétravail transfrontalier doit être décrit aux autorités pour déterminer les exigences qui lui correspondent.
Le terme « nomade numérique » décrit une manière de travailler ; il ne prouve pas l’existence d’un titre de séjour adapté au dossier. Avant une réservation longue, une réponse portant sur la situation réelle évite de confondre statut touristique, résidence et exercice professionnel. Des sorties répétées du territoire ne constituent pas une garantie de régularité ni un moyen de neutraliser les autres obligations.
La fiscalité se prépare avant de compter les jours.
Le seuil de 183 jours revient souvent dans les discussions. Le Code général des impôts marocain de 2026 retient pourtant plusieurs critères pour le domicile fiscal : foyer d’habitation permanent, centre des intérêts économiques ou séjours dépassant 183 jours, continus ou non, sur toute période de 365 jours. [4] Le temps passé au Maroc est donc un élément du dossier, pas l’unique critère.
Le pays de départ applique ses propres règles, puis la convention fiscale pertinente peut intervenir. Pour la France, l’administration rappelle notamment les critères du foyer, de l’activité professionnelle et des intérêts économiques. [5] Conserver une adresse, un compte bancaire ou une immatriculation dans son ancien pays ne suffit pas à résoudre toutes les questions. Deux administrations peuvent examiner la situation avant que les règles conventionnelles permettent de la qualifier.
La résidence fiscale et l’imposition du revenu sont également distinctes. À titre d’exemple, l’article 18 de la convention franco-marocaine prévoit l’imposition des salaires en fonction du lieu d’exercice de l’emploi, avec une exception pour certaines missions temporaires réunissant trois conditions. Le seuil de 183 jours y est apprécié sur l’année fiscale ; s’y ajoutent des conditions concernant l’employeur et la prise en charge de la rémunération. [6] Ce mécanisme n’est pas la règle marocaine des 365 jours.
Pour un indépendant, la même convention comporte des dispositions sur les professions indépendantes et la présence habituelle d’une base fixe. [6] La facturation en euros à un client européen ne permet donc pas de conclure que le revenu reste imposable exclusivement en Europe. Les contrats, les lieux d’exercice, l’organisation de l’activité et les dispositions conventionnelles doivent être examinés ensemble.
La préparation utile consiste à réunir calendrier de présence, revenus, logement, liens familiaux et documents professionnels, puis à faire qualifier le dossier par un professionnel connaissant les deux pays. Cette analyse doit aussi couvrir les déclarations à effectuer et les obligations éventuelles de l’employeur ou de la société. Une convention évite ou organise la double imposition selon ses mécanismes ; elle ne signifie pas absence d’impôt.
Garder ses clients ne signifie pas garder automatiquement son ancien statut.
Une activité indépendante peut continuer à servir les mêmes clients après un changement de pays. Son cadre administratif et fiscal doit néanmoins correspondre à la nouvelle situation. Une micro-entreprise française, une société belge et une activité enregistrée au Maroc ne sont pas des statuts interchangeables. Le choix dépend du lieu d’exercice, de la durée, de la nature des prestations et des règles applicables dans chaque pays.
Le Centre régional d’investissement Casablanca-Settat présente le statut marocain d’auto-entrepreneur comme accessible aux personnes physiques résidentes, sous réserve notamment de l’éligibilité de l’activité. [7] Il ne constitue pas une solution universelle pour tous les métiers ou tous les chiffres d’affaires. Créer une société peut répondre à d’autres besoins, mais ne règle pas automatiquement le séjour du dirigeant ou sa protection sociale.
La rémunération mérite aussi d’être organisée. Pour une activité relevant des règles marocaines d’exportation de services, l’Office des changes prévoit un cadre contractuel et des obligations de rapatriement des recettes. [8] Recevoir les paiements sur une plateforme étrangère ne dispense pas de vérifier les conditions applicables. La banque peut aider à déterminer les justificatifs, le compte approprié et les modalités de règlement.
Le modèle devient plus lisible lorsque l’on sépare revenu professionnel, dépenses de l’activité et dépenses personnelles. Cela permet de vérifier la marge réelle et de conserver des documents cohérents. Avant de déplacer une facturation ou de fermer une structure, il faut comprendre ce qui change pour les contrats, les cotisations, les déclarations et les éventuels revenus qui resteront dans le pays de départ.
Protection sociale et assurance santé se vérifient séparément.
Continuer à recevoir un salaire étranger ne garantit pas le maintien dans le régime social d’origine. La convention franco-marocaine de sécurité sociale pose un principe d’affiliation dans l’État d’exercice, assorti d’exceptions, notamment pour certains détachements. Le CLEISS décrit la procédure par laquelle un employeur établi en France peut demander le maintien au régime français lorsque les conditions sont réunies. [9, 10]
Le détachement est un dispositif à qualifier et à formaliser. Il ne découle pas automatiquement de l’accord du responsable hiérarchique. Le salarié et l’employeur doivent obtenir une réponse sur la législation applicable ; les indépendants ont également leur propre situation à faire examiner. Ces règles bilatérales ne peuvent pas être transposées à un départ depuis n’importe quel pays européen.
L’affiliation et la prise en charge des soins sont deux aspects liés, mais différents. La carte européenne d’assurance maladie n’est pas un dispositif valable au Maroc. [11] Certaines dispositions franco-marocaines existent pour les séjours temporaires, avec des conditions précises ; les règles prévues pour les vacances ne doivent pas être utilisées comme une couverture générale du télétravail. [12]
Une assurance doit correspondre au séjour réel : durée, activité professionnelle, soins courants, hospitalisation, rapatriement et éventuelles exclusions. Les plafonds, franchises et avances de frais déterminent ce qu’elle apporte concrètement. Pour une installation durable, il faut regarder la continuité de couverture, les traitements réguliers et la situation des personnes qui accompagnent le projet, plutôt que compter uniquement sur une garantie de voyage de courte durée.
Choisir une ville à partir d’une semaine de travail
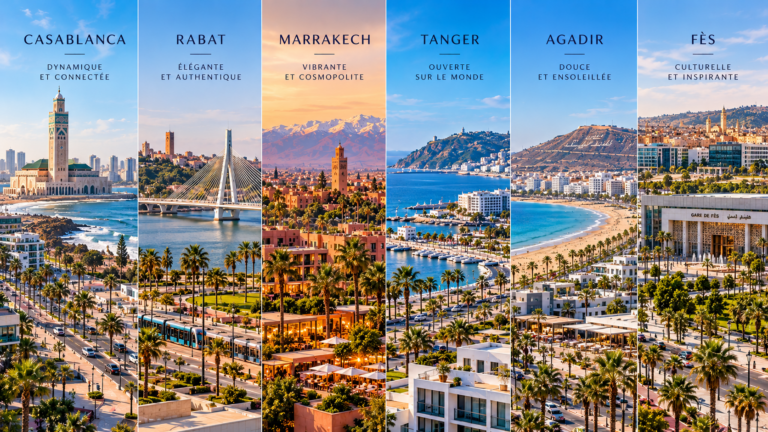
La ville la plus séduisante pour quelques jours n’est pas nécessairement celle qui convient à son activité. Casablanca, Rabat, Marrakech, Tanger, Agadir ou Fès posent des questions différentes d’accès, de déplacements et de cadre de vie. Plutôt qu’un classement universel, le projet gagne à partir des déplacements réellement nécessaires : rendez-vous, proximité familiale, trajets vers un aéroport et services utilisés chaque semaine.
Pour une activité entièrement à distance, le quartier peut peser davantage que le nom de la ville. Un logement à proximité des commerces, avec un espace calme et une connexion vérifiée, réduit les déplacements. À l’inverse, une adresse éloignée de tout peut rendre le quotidien dépendant d’une voiture, même si elle paraît avantageuse à la réservation.
La proximité de la famille peut soutenir un retour ou un séjour prolongé. Elle demande aussi une organisation explicite : être présent au Maroc ne signifie pas être disponible pendant les horaires de bureau. Recevoir des proches, participer à la vie familiale et respecter des échéances professionnelles peuvent coexister, à condition d’accorder une place réelle à chacun.
Le budget et la saison du séjour influencent enfin le choix. La chaleur, l’aération, l’humidité ou le besoin de chauffage concernent directement un lieu occupé toute la journée. Une visite à distance et des questions précises sur l’équipement donnent davantage d’informations utiles qu’une série de photos prises pour montrer la vue.
Un logement doit devenir un espace de travail
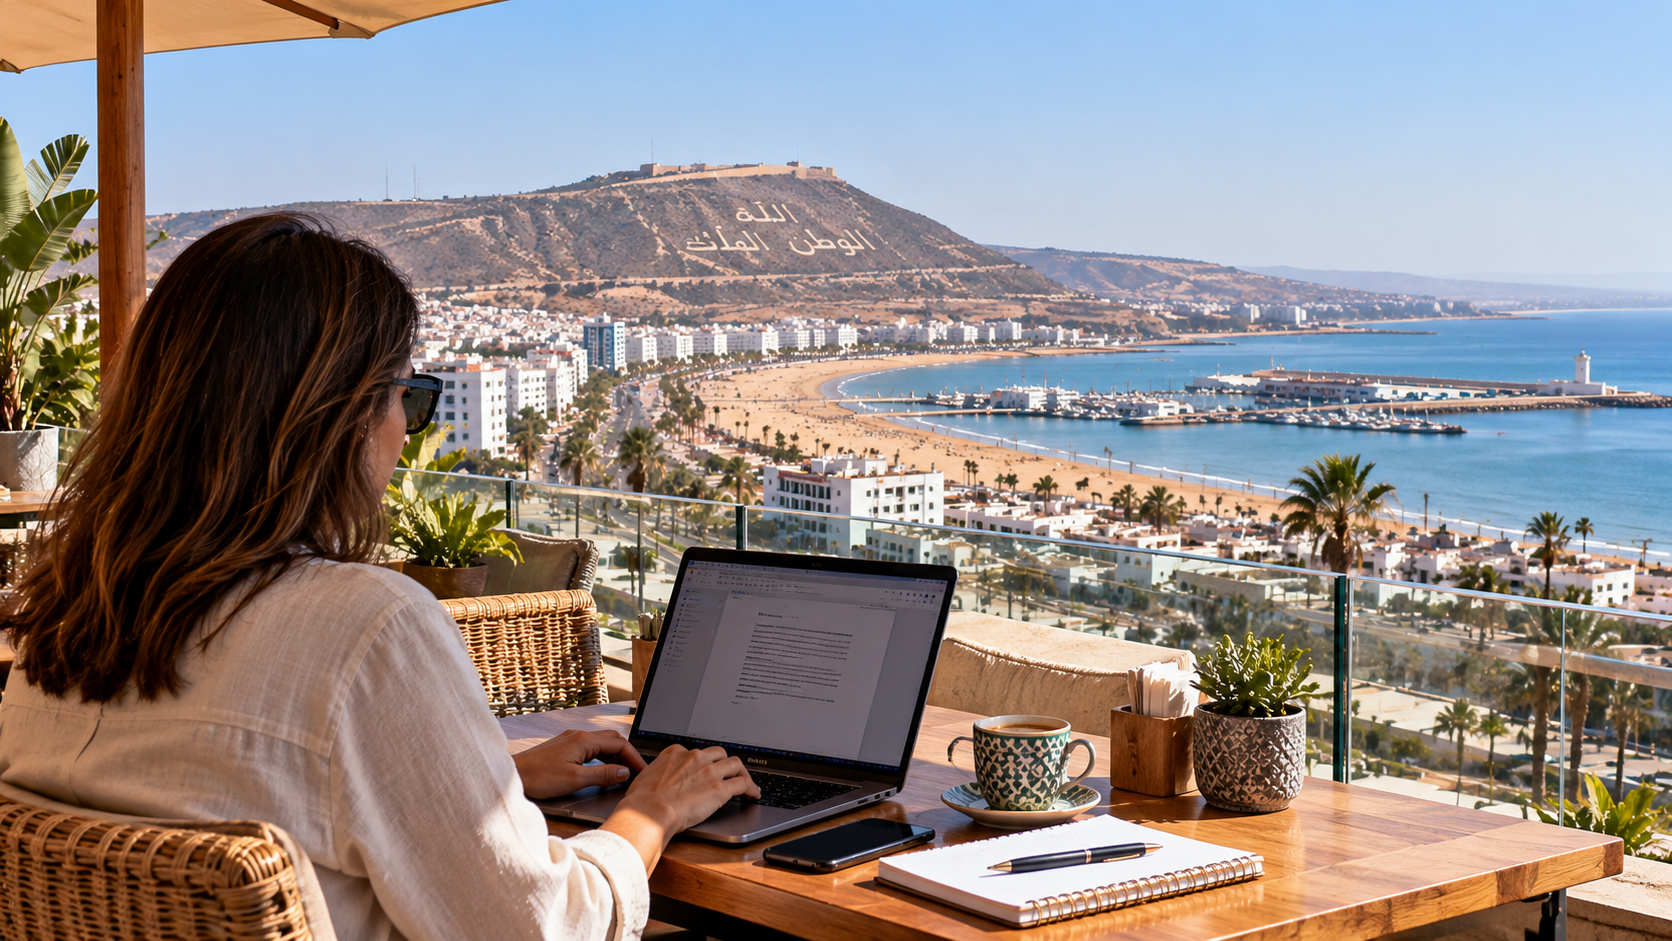
Une table, une chaise et une pièce où fermer la porte peuvent compter plus qu’une terrasse. Le logement doit permettre de tenir une journée : poste de travail stable, éclairage, prises accessibles, confort thermique et niveau sonore compatible avec les appels. Dans un hébergement partagé, l’existence d’une pièce disponible pendant les heures de réunion change beaucoup de choses.
La réservation mérite une description écrite de ce qui est inclus : charges, accès internet, ménage, conditions d’annulation et possibilité de prolongation. Pour une location durable, les obligations contractuelles et l’usage du bien doivent être vérifiés. Une location saisonnière, un bail résidentiel et un bureau ne donnent pas les mêmes droits ni les mêmes services.
Le coworking peut compléter le logement lorsqu’il apporte une connexion, un bureau ou des espaces pour les appels. Avant un abonnement, un essai pendant une journée de travail permet d’évaluer le bruit, la disponibilité d’une cabine, les horaires et les règles d’accès. Une salle animée peut convenir à des échanges informels tout en étant peu adaptée à plusieurs réunions confidentielles.
Le meilleur emplacement est celui où l’on peut travailler régulièrement sans multiplier les compromis. Une solution de remplacement identifiée à proximité évite qu’un problème de logement ou de connexion transforme une journée entière en recherche de bureau.
La connexion se teste à l’adresse exacte
Les tableaux de bord de l’ANRT suivent l’évolution de l’internet au Maroc, notamment les accès fixes et mobiles. [13] Ils décrivent un marché national. Ils ne permettent pas de garantir la qualité du réseau dans un appartement précis. La présence d’une offre dans une ville ne signifie pas que chaque immeuble est raccordé ou que le Wi-Fi dessert correctement chaque pièce.
L’indication « internet rapide » mérite donc un test depuis le poste de travail prévu. Le débit descendant sert à recevoir des fichiers ; le débit montant compte pour les envois et la vidéo. La stabilité et le temps de réponse influencent les appels. Une mesure récente, réalisée aux heures habituelles de travail, est plus utile qu’un débit commercial annoncé sans contexte.
Le test le plus parlant reste l’usage réel : visioconférence, partage d’écran et accès aux logiciels professionnels, avec les dispositifs de sécurité autorisés. Aucun seuil unique ne convient à tous les métiers. Envoyer quelques documents et transférer de lourds fichiers vidéo n’exigent pas les mêmes ressources.
Une connexion mobile de secours peut limiter les interruptions, si elle a été testée dans le logement et si le forfait autorise les usages prévus. Elle ne sert à rien sans couverture, volume de données ou batterie suffisants. La continuité de travail peut aussi passer par un espace équipé à proximité. L’objectif est de savoir quoi faire lors d’une coupure, pas seulement de disposer de deux abonnements.
Protéger les accès et les données professionnelles
Travailler ailleurs ne doit pas modifier discrètement les règles de sécurité de l’entreprise ou du client. Les recommandations de l’ANSSI mettent notamment l’accent sur la protection des accès distants, l’authentification et le chiffrement des équipements. [14] Le matériel utilisé, les mises à jour et les moyens de connexion doivent rester compatibles avec les exigences professionnelles.
Un VPN autorisé peut faire partie de cette protection. Il ne remplace ni l’autorisation de travailler depuis le Maroc ni l’analyse juridique du traitement des données. Dans un lieu partagé, écran visible, conversation audible et ordinateur laissé ouvert créent des risques même lorsque la connexion est sécurisée.
Le transfert de données demande une distinction précise. Le Comité européen de la protection des données explique que l’accès distant par un salarié intégré à son employeur européen ne constitue pas, à lui seul, un transfert vers un autre responsable ou sous-traitant. Mettre les données à disposition d’une organisation distincte dans un pays tiers peut, en revanche, relever des règles de transfert. [15] Les obligations de sécurité demeurent dans les deux cas.
Un indépendant établi au Maroc qui traite des données pour un client européen doit donc examiner sa relation contractuelle et les garanties nécessaires avec ce client. Le pays depuis lequel le travail sera réalisé doit être connu des interlocuteurs concernés. La conformité se construit avec l’organisation de la prestation, avant l’ouverture du premier dossier sensible.
Horaires et budget donnent sa mesure au projet
Le décalage horaire avec l’Europe occidentale est souvent limité, mais il n’est pas constant. En 2026, le Maroc est revenu à GMT pendant le Ramadan avant de rétablir GMT+1 le 22 mars, selon le ministère compétent. [16] Les changements européens suivent leur propre calendrier. Une réunion régulière doit être programmée avec le bon fuseau, sans supposer un écart identique toute l’année.
Les horaires professionnels, les obligations familiales et le repos doivent être pensés ensemble. Une clientèle répartie entre l’Europe et l’Amérique du Nord peut prolonger la journée. Changer de pays ne réduit pas automatiquement la charge de travail ; il modifie parfois les moments où elle s’exerce. Définir une plage de disponibilité et une heure de fin donne au séjour un rythme plus stable.
Le budget comprend davantage que le loyer : charges, connexion, téléphone, espace de travail, transports, assurance, démarches, voyages et réserve pour les imprévus. Une période d’essai peut coûter plus cher qu’un mois installé, avec hébergement temporaire et achats d’équipement. Le coût total dépend du quartier, du confort recherché et des contrats retenus ; un montant national unique serait trompeur.
La comparaison avec le pays de départ doit garder les dépenses qui continuent : logement conservé, remboursements, cotisations ou trajets réguliers. Pour un indépendant, le revenu disponible se calcule après les charges de l’activité, pas à partir des seuls encaissements. Le projet devient solide lorsque son financement reste viable même avec une facture imprévue, un déplacement supplémentaire ou un mois moins favorable.
Préparer un départ qui reste réversible
Une période de test peut révéler ce qu’aucune photographie ne montre : fatigue des déplacements, place nécessaire pour les appels, qualité réelle du poste de travail et disponibilité familiale. Elle doit elle-même être préparée dans un cadre de séjour et de travail vérifié. Son intérêt est d’évaluer le quotidien avant de s’engager durablement.
Avant le départ, le dossier doit permettre de répondre à quatre questions : sur quelle base la personne séjourne et travaille, où ses obligations fiscales et sociales sont examinées, comment son activité continue et comment elle fait face à un problème. Accord professionnel, documents administratifs, contrats, assurances et coordonnées utiles doivent être accessibles en dehors d’un unique appareil.
À l’arrivée, la première semaine sert à stabiliser l’organisation : connexion, horaires, déplacements et interlocuteurs. Pour un séjour temporaire, le retour ou la prolongation se prépare avant l’échéance. Pour une installation, une révision régulière permet de vérifier que le cadre initial correspond encore à la réalité du logement, de la famille et des revenus.
Travailler à distance depuis le Maroc peut donner une autre place au pays dans sa vie. Ce projet tient lorsque l’activité professionnelle trouve sa place dans un quotidien réel : un logement où travailler, des engagements respectés et une situation comprise dans les pays concernés. Le billet ouvre le déplacement ; l’organisation rend possible la durée.
Sources et références
Sources consultées le 14 octobre 2026.
[1] France Diplomatie. Maroc Entrée et séjour. Mise à jour du 15 septembre 2026.
[2] Gouvernement britannique FCDO. Morocco Entry requirements. Page en ligne, sans date de publication indiquée ; conditions pour les passeports British citizen.
[3] Ministère espagnol du Travail Service au Maroc. Preguntas frecuentes. Page en ligne, sans date de publication indiquée.
[4] Direction générale des impôts du Maroc. Code général des impôts 2026. Édition 2026, article 23. Texte de la DGI diffusé par le CRI Casablanca-Settat.
[5] Direction générale des finances publiques France. Suis-je non-résident fiscal. Mise à jour du 8 avril 2026.
[6] Direction générale des finances publiques France. Convention fiscale entre la France et le Maroc. Convention du 29 mai 1970, texte consolidé diffusé par l’administration fiscale française ; articles 18 et 20.
[7] CRI Casablanca-Settat. Démarches de création. Page en ligne, sans date de publication indiquée.
[8] Office des changes. Exportations de services. Page en ligne, articles 95 à 99, sans date de publication indiquée.
[9] CLEISS. Accords de sécurité sociale entre la France et le Maroc. Convention du 22 octobre 2007, entrée en vigueur le 1er juin 2011 ; champ personnel actualisé au 1er février 2026.
[10] CLEISS. Employeur établi en France vous détachez un salarié au Maroc. Page en ligne, sans date de publication indiquée.
[11] CLEISS. Carte européenne d’assurance maladie. Page en ligne, sans date de publication indiquée.
[12] CLEISS. Votre couverture maladie lorsque vous partez en vacances au Maroc. Page en ligne, sans date de publication indiquée.
[13] ANRT. Observatoire du marché de l’internet. Tableaux de bord trimestriels du marché, dont le premier trimestre 2026.
[14] ANSSI MonServiceSécurisé. Référentiel de mesures. Référentiel en ligne, sans date de publication indiquée.
[15] Comité européen de la protection des données. Guidelines 05/2021 Version 2.0. Version finale adoptée le 14 février 2023, exemples 8 et 8.1/8.2.
[16] Ministère de la Transition numérique et de la Réforme de l’administration. Retour à l’heure légale du Royaume GMT. Communiqué du 2 février 2026.